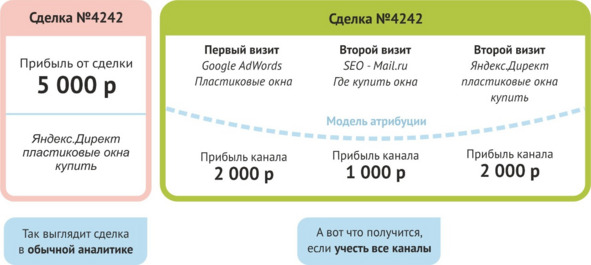
Считать окупаемость удобно, когда знаешь, откуда взялась каждая продажа. Посмотрим, всегда ли это так. Человек искал пластиковые окна, перешёл по объявлению, потом вернулся из поиска. В третий раз снова кликнул по рекламе и сделал заказ. Сделка принесла 5 000 ₽ прибыли. Какой канал их заработал?
Если смотреть только на последний переход, все 5 000 ₽ достанутся одному объявлению. На схеме, которую я разбирал и в статье «Внедрение сквозной бизнес-аналитики», та же сумма распределена между тремя посещениями: 2 000, 1 000 и 2 000 ₽. Это два способа учесть одну сделку. Если сложить результаты обоих отчётов, лишние 5 000 ₽ появятся только на бумаге.
Где теряется связь с продажей
Первый вопрос — откуда пришёл покупатель? Одному человеку хватает одного визита, другой сравнит предложения и вернётся через неделю. Как часто это происходит именно у вас? Возьмите покупателей, впервые оплативших онлайн-заказ в выбранном месяце. У скольких первая покупка пришлась на первый видимый визит, у скольких — на один из последующих? Тех, чью покупку не удалось связать с визитом, посчитайте отдельно. Модель атрибуции поможет распределить ценность между видимыми касаниями. О том, состоялась бы покупка без конкретного объявления, такая раскладка сама по себе не скажет.
Второй — вернулся ли клиент? Первая покупка может едва покрыть рекламу, а следующие две окажутся выгодными. Если закрывать отчёт сразу после первого заказа, такой канал легко отключить. Откройте CRM — систему, в которой отдел продаж ведёт клиентов и сделки, — или возьмите данные из учётной системы. Сколько маржи за полгода принесли покупатели, сделавшие первую покупку в одном месяце? Дайте клиентам из другого канала те же полгода. Так вы узнаете, сколько каждый канал принёс за выбранный срок. К ценности клиента за всё время отношений (LTV) вернёмся в главе о повторных покупках.
Третий — как клиент с вами связался? Представьте, что заявки из формы мы аккуратно считаем, а заказ по телефону менеджер записывает в блокнот. В отчёте выиграет кампания, которая приводит любителей заполнять формы. Но если по телефону покупают дороже, решение о бюджете может оказаться прямо противоположным. Та же история с письмами, чатами и покупками в магазине.
Вот зачем нужна сквозная аналитика. Мы знаем, сколько потратили на рекламу, и хотим узнать, сколько с этих денег заработали. Для этого связываем расход по источнику, обращение покупателя и оплаченную сделку. Когда важны повторы, добавляем следующие заказы того же клиента.
Как это выглядит в компании
Маркетолог видит переходы и заявки, руководитель отдела продаж — сделки. Поставьте рядом их отчёты и попросите показать, из какой кампании пришла оплата. Если общего номера заказа или другой проверяемой связи нет, по одним итоговым суммам этого не узнать.
Посмотреть три авторские схемы — от отдельной заявки до учёта продаж
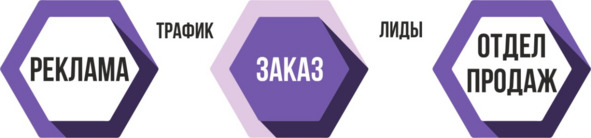
Клиент проходит от рекламы до отдела продаж.
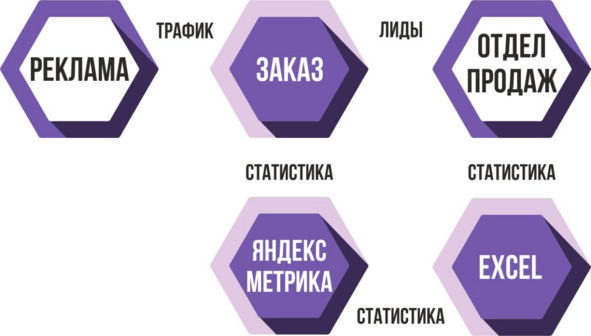
У маркетолога и продавцов появляются свои отчёты.
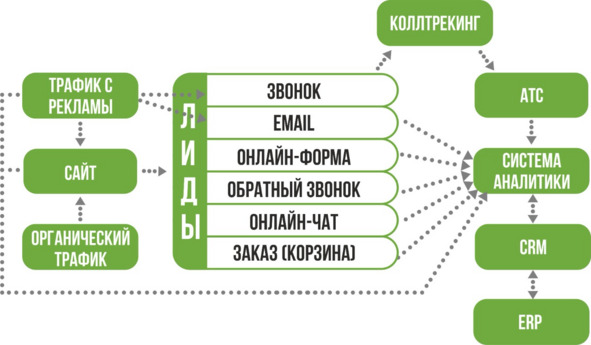
Теперь можно проследить, в какую систему попадает каждый вид обращения.
Начните с решения, которое предстоит принять. Например, в пятницу вы будете выбирать, куда перенести часть рекламного бюджета. На какой показатель посмотрите в первую очередь? Если это маржа оплаченных заказов по кампаниям, сразу становится ясно, что понадобится в отчёте: расход, источник, номер и дата оплаты, маржа. Договоритесь, кто сверит оплаты с учётом продаж и кто сможет изменить кампанию по результату. Для начала попробуйте пройти этот путь на нескольких заказах, в том числе на одном телефонном. Когда выяснится, что на один заказ претендуют два канала, сравните, меняется ли ваше решение при другом правиле атрибуции.
Всем ли пора внедрять?
Если клиент выбирает товар на сайте, а платит в магазине, связь между рекламой и оплатой бывает особенно интересна. Но сначала проверьте, есть ли способ связать заказ в магазине с обращением. Например, Яндекс Метрика принимает данные о заказах из CRM. Успех сопоставления зависит в том числе от того, какие идентификаторы удалось сохранить. Как Метрика работает с заказами из CRM.
Чем больше у вас вариантов перераспределения денег, тем больше вопросов можно задать отчёту. Даже внутри одного рекламного канала можно сравнить две кампании, если одна приводит дешёвые заявки, а вторая — покупателей. И наоборот: когда покупка совершается сразу на сайте, оплаты видны, а повторные заказы мало влияют на маржу, для ближайшего решения может хватить отчёта по источникам первых покупок.
А если вы продаёте оборудование и сделка длится девять месяцев? Источник январской заявки стоит записать уже в январе. К марту можно проверить, какие заявки дошли до переговоров. Чтобы судить об окупаемости по оплатам, придётся дождаться закрытия сделок. При высокой марже тоже посмотрите, чего стоит ошибка. Если даже заметное перераспределение бюджета мало что изменит в рублях, у бизнеса могут быть более важные задачи.
Сколько продаж окупят внедрение?
Допустим, настройка обойдётся в 30 000 ₽, а сервис и работа с отчётом — ещё в 5 000 ₽ в месяц. За полгода наберётся 60 000 ₽. Если с каждой новой продажи за вычетом переменных затрат и расходов на её привлечение остаётся 3 000 ₽, нужно 20 дополнительных продаж за полгода. Тот же эффект даст экономия 60 000 ₽ на рекламе при сохранении маржи от продаж. Это учебные суммы. В своём расчёте учтите время сотрудников, даже если сервис уже оплачен.
Проверьте на своих цифрах
Задайте срок, за который хотите вернуть вложения. Суммы укажите в целых рублях.
Откуда возьмутся эти двадцать продаж? Если вы видите, какое решение измените и по каким оплатам проверите результат, возьмите одну кампанию и испытайте идею. Если пока никто не может показать, чем закончился вчерашний звонок, начните с этого звонка. Именно здесь и начинается следующий разговор — о работе отдела продаж.